
“Deep tech es la gran oportunidad estratégica de España”
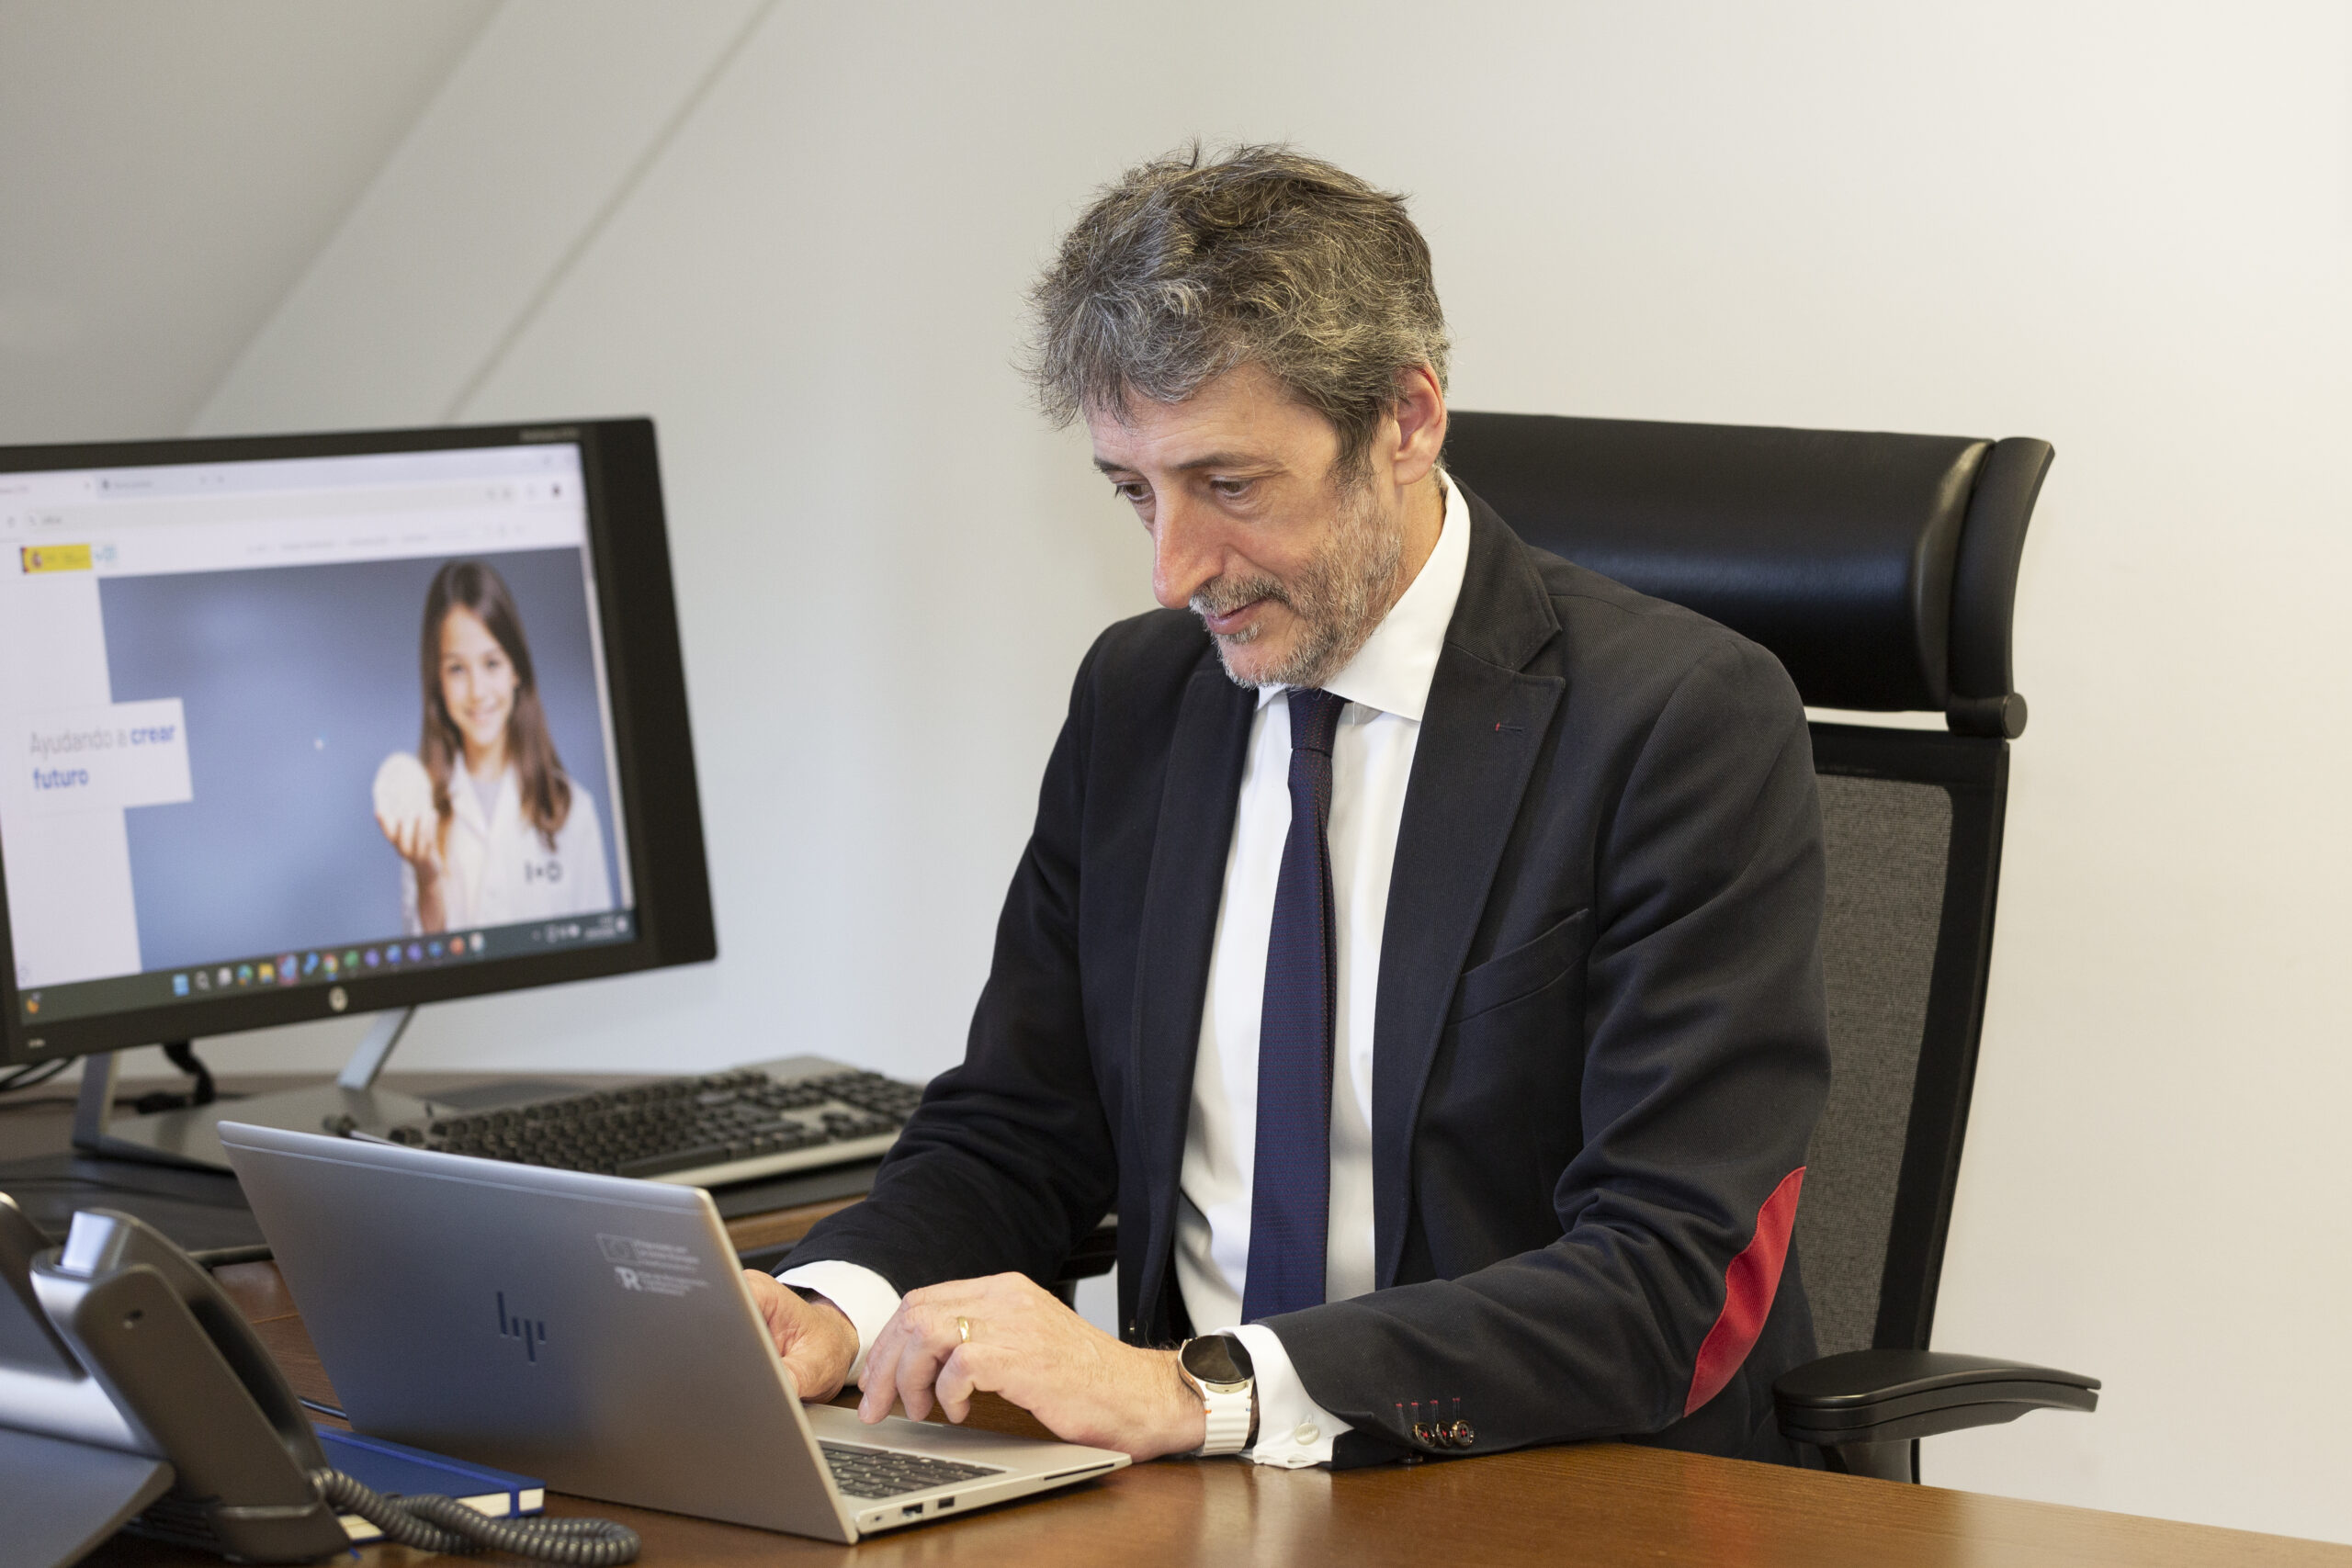
El CDTI Innovación es la agencia estatal de innovación que asume, desde una posición central en el Sistema Español de Ciencia, Tecnología e Innovación, la misión de conseguir que el tejido empresarial español genere y transforme el conocimiento científico-técnico en crecimiento globalmente competitivo, sostenible e inclusivo.
Y es que hay un momento en el que el conocimiento científico alcanza un perímetro de despliegue, más allá del cual solo puede evolucionar a través de un proceso de transferencia en el que se aplique y, en último término, se convierta en una solución tecnológica innovadora que aporte valor a la sociedad. En ese proceso, es imprescindible un enfoque empresarial en el que la inversión y el capital riesgo para la construcción de negocio ya ocupan un lugar protagonista específico como aceleradores e impulsores de las economías-país basadas en innovación y que, en el ámbito de los nuevos marcos de soberanía, autonomía, reindustrialización y deep-tech, se complementan con las actuaciones públicas para crear una combinación ganadora.
Gracias a este enfoque, CDTI se ha convertido en la entidad que más capital público moviliza en España hacia la innovación empresarial, con más de 2.600 millones en 2025 a través de diversas líneas de actuación. En ellas se incluye inversión en capital riesgo e inversiones estratégicas. Desde mayo de 2026, opera con el mandato explícito de la Estrategia Nacional Deep Tech para, entre otras actuaciones, impulsar el acompañamiento del ciclo completo de la ciencia de frontera hasta las fases de escalado.
El Referente habla con José Moisés Martín Carretero, director general del CDTI Innovación.
España acaba de aprobar la Estrategia Nacional Deep Tech 2026-2030 con más de 8.000 millones presupuestados y el CDTI actuando como Secretaríado Técnico. Para un investigador o emprendedor científico que, hasta ahora, no ha considerado acercarse al sistema público, ¿qué supone este nuevo marco estratégico. cambia concretamente ahora?
En realidad, solo cambia el mandato pero no el argumento. Hasta ahora, el CDTI ha actuado fundamentalmente sobre todo el conocimiento científico-técnico que ya existía como empresa: proyectos de I+D, startups y EBTS con algo de tracción o pymes innovadoras con historial financiero. Vamos a seguir haciendo todo eso pero la Estrategia Nacional Deep Tech aflora un nuevo enfoque relevante y es que la actuación pública en innovación debe aparecer e intervenir aún antes, en el tramo en el que una tecnología aún no es empresa y en el que el capital privado, por distintos motivos, no entra.
Ese es el cambio real, la ampliación hacia abajo del espectro de madurez en el que interviene el impulso público a la innovación. La estrategia contempla instrumentos diseñados específicamente para cubrir los primeros tramos entre los resultados de investigación y el prototipo validado en entorno real, con un compromiso presupuestario de largo plazo. Para el investigador que ha dedicado años a desarrollar tecnología en biotecnología, en computación cuántica, en fotónica o en materiales avanzados y que, hasta ahora, no encontraba un puente hacia el mercado, la estrategia consolida un nuevo espacio en el que ese proceso ahora está normalizado desde una reorientación estratégica, identificación las tecnologías en las que España puede construir ventaja competitiva real (inteligencia artificial, biotecnología y salud, tecnologías cuánticas, materiales avanzados, espacio, energía limpia, semiconductores) y concentrando los recursos públicos en esos ámbitos.
España produce el 3% de la ciencia mundial y cuenta con un extenso catálogo de centros tecnológicos, unidades y órganos de investigación y espacios de incubación y aceleración de venture building. A pesar de ello, la tasa de conversión de ese conocimiento en empresas competitivas es todavía baja. ¿Cuál el motivo detrás de este déficit?
No se debe a una única causa sino a una tormenta perfecta en la que coinciden varios motivos, Por una parte, existe un déficit estructural en la carrera académica, cuyos incentivos no premian la transferencia. Un investigador que dedica cinco años a convertir su tecnología en empresa asume un coste profesional real (publicaciones que deja de escribir, proyectos de investigación que no presenta, puestos académicos a los que no accede) sin que el sistema reconozca ese esfuerzo como parte del mérito científico.
Es necesario que la propia academia no se oriente exclusivamente orientados hacia publicaciones o proyectos de investigación básica y que la transferencia deje de ser una vocación minoritaria para asumir una naturaleza estructural.
Además, se produce un déficit en la capacidad del mercado de capital para valorar activos en fases de madurez tecnológica de 4 a 6 (prueba de concepto validada, prototipo funcional, tecnología demostrada en laboratorio) porque no existen señales de precio fiables para ese estadio y el inversor privado necesita ver tracción comercial antes de entrar pero esa tracción comercial no llega hasta que alguien financia la validación previa. Es un bucle infinito, una paradoja que solo puede resolver la intervención pública, con un capital dispuesto a asumir el riesgo tecnológico antes de que el capital privado se incorpore.
Un tercer factor es la capacidad de las Oficinas de Transferencia de Conocimiento de las universidades, que, con recursos para gestionar patentes y licencias pero no para construir equipos, diseñar estrategias de negocio o conectar tecnología con mercado, no pueden desarrollar una capacidad real de venture building. Sin esa capacidad intermedia, el investigador se ve obligado a hacer en solitario un trabajo para el que no está preparado. Muchos, racionalmente, deciden no hacerlo. No es un problema de falta de ciencia sino de vectores entre laboratorio y empresa, entre riesgo tecnológico y capital, entre carrera académica y emprendimiento.
¿Qué le diría al lector con tecnología validada en el laboratorio, años de trayectoria científica y ninguna certeza sobre si debería o podría convertirla en empresa?
Le digo que sentir incertidumbre es razonable pero no debe ser un bloqueo definitivo. La pregunta sobre si una tecnología puede convertirse en empresa no se responde en el laboratorio sino, específicamente, probando a lo largo de un proceso que tiene múltiples etapas, instrumentos y apoyos concretos en cada una de ellas. El CDTI existe precisamente para que ese itinerario no tenga que ocurrir en solitario. También le diría que no necesita saber de inversión para dar el primer paso. Lo único que necesita es tener claro qué problema resuelve su tecnología, para quién lo resuelve y si hay alguien dispuesto a pagar por esa solución. Si es capaz de responder esas preguntas con cierta convicción, hay un camino por delante y, si aún no puede responderlas, el trabajo es encontrarlas antes de levantar capital, no después.
Y le diría una cosa más. Emprender con tecnología profunda no es una decisión de todo o nada. No tiene que elegir entre su carrera científica y su proyecto empresarial. Existen figuras jurídicas, mecanismos de excedencia y modelos de participación en spin-offs que permiten recorrer el camino de manera gradual. El sistema ha mejorado mucho en este aspecto y la Estrategia Nacional Deep Tech consolida esa dirección. La pregunta no es si puede sino cuándo va a empezar.
El CDTI tiene instrumentos para todas las etapas de la cadena de valor desde la prueba de concepto hasta la coinversión en una ronda de expansión. ¿Cómo funciona ese itinerario en la práctica? ¿Puede una misma empresa recorrer varias fases con el CDTI como compañero de viaje?
Sí, esa es precisamente la idea. La actuación del CDTI está planteada como un itinerario. Una empresa puede entrar en el punto al que corresponda su madurez tecnológica y avanzar con nosotros a medida que crece, sin tener que reinventarse para encajar en cada nueva ventanilla.
En las fases más tempranas, cuando la tecnología existe en el laboratorio pero aún no hay empresa constituida, el instrumento de Innvierte Deep Start, que hemos desarrollado junto al Fondo Europeo de Inversiones, cubre específicamente ese tramo de maduración de la tecnología, protección de la propiedad intelectual, constitución del equipo y prueba de concepto en entorno real. Es capital para el “antes de”, con una dotación inicial de 353 millones y una lógica de coinversión público-privada.
Cuando ya hay empresa constituida y tecnología propia con alto riesgo, entra NEOTEC, la convocatoria de subvención específica para convertir un desarrollo tecnológico en empresa viable, profesionalizar el equipo y validar el modelo de mercado. Además de financiación, NEOTEC aporta valor añadido a través de acceso a programas de formación en centros de referencia internacional como el MIT o Georgia Tech. A partir de ahí, si el proyecto tiene madurez suficiente, puede optar por la coinversión de Innvierte, con tickets de entre 500.000 y 10 millones en condiciones de mercado.
En las fases de escalado, Innvierte actúa también como fondo de fondos, invirtiendo en gestores de venture capital especializados para que el capital llegue a proyectos que ya han demostrado tracción. Y, en paralelo, la Compra Pública Innovadora del CDTI hace posible que una empresa con tecnología emergente pueda encontrar su primer cliente en el sector público antes de tener que vender a mercado abierto. Ese primer cliente es, a menudo, lo que necesita para poder levantar la siguiente ronda.
En deeptech, puede transcurrir una década entre el resultado de investigación y el primer cliente real y ya hemos visto que el capital privado es reticente a entrar en esos plazos y en esas condiciones de riesgo. ¿Cómo se financia ese ciclo en España hoy?
Con mucha más dificultad de la que debería, aunque la situación está mejorando. Entre 2017 y 2024, el 91% de las rondas de capital doméstico fueron inferiores a cinco millones de euros y los inversores institucionales aportan apenas el 6% del venture capital captado frente al 15% de media europea. En deeptech, donde una ronda de seed puede necesitar diez millones para financiar dos años de validación, esa brecha es crítica.
Para salvar esa brecha, el CDTI opera a través Innvierte, con capital paciente, con horizontes de siete a doce años y dispuesto a entrar cuando el riesgo tecnológico es máximo y la certeza comercial mínima. Innvierte no persigue el retorno en el corto plazo, sino demostrar que la tecnología es viable, sostener el riesgo percibido para que el capital privado entre después y apalancar recursos públicos con inversión privada en condiciones de mercado.
El instrumento Deep Start de Innvierte en colaboración con el FEI es la respuesta más específica a la fase más crítica, el tramo TRL 3-TRL 6 en el que la tecnología ya ha demostrado que funciona pero aún no está validada en un entorno operativo real. Éste es el tramo en el que mueren más proyectos por falta de tiempo financiado para demostrarse y es ahí donde Innvierte aporta financiación para cubrir desde la maduración tecnológica hasta la constitución de la spin-off.
Lo que cambia con la Estrategia Nacional Deep Tech es que ese tipo de instrumentos dejan de ser iniciativas puntuales y pasan a integrarse en un sistema coordinado con horizonte hasta 2030 y con compromisos presupuestarios formales, generando la predictibilidad y confianza que el capital privado especializado necesita para empezar a diseñar fondos orientados a deeptech con certeza suficiente.
Muchos investigadores no emprenden porque sienten que tendrían que elegir entre su carrera académica y su proyecto empresarial. ¿Qué puede hacer el CDTI con un grupo de investigación o un OPI que tiene tecnología transferible?
El marco legal ha mejorado mucho en los últimos años. La Ley de la Ciencia reformada reconoce el emprendimiento como parte de la carrera científica, facilita los mecanismos de compatibilidad y excedencia temporal para que un investigador pueda participar en una spin-off sin perder su posición académica y establece que las actividades de transferencia computen como mérito en los procesos de evaluación.
Seguramente no es un modelo perfecto pero sí supone un cambio de paradigma respecto a lo que existía hace diez años. Si existe una tecnología transferible en etapa de maduración, Deep Start puede financiar ese proceso sin que el grupo tenga que constituir una empresa inmediatamente. Si ya hay una spin-off constituida o en proceso de constitución, NEOTEC puede financiar los primeros años de vida (personal técnico, protección de propiedad intelectual, primeras validaciones comerciales). Más allá de la financiación, el CDTI puede aportar también algo que tiene mucho valor para un equipo de investigación que emprende. Cuando el CDTI evalúa positivamente un proyecto, esa validación tiene peso en el mercado.
Los inversores privados saben que nuestros procesos de evaluación son rigurosos y que los proyectos que financiamos han pasado por un filtro de calidad técnica. Eso abre algunas puertas, que de otro modo, permanecerían cerradas para un grupo de investigación que se presenta solo ante un fondo de venture capital.
¿Qué capital hay disponible en el sistema CDTI-Innvierte, en qué forma y bajo qué condiciones reales?
El catálogo CDTI tiene tres orientaciones alineadas con tres tipos de riesgo distintos. La primera es la subvención directa o parcialmente reembolsable. NEOTEC es el instrumentos más relevante para startups de base tecnológica, con tickets de hasta 250.000 euros en la modalidad estándar. Por otr aparte, nuestras ayudas parcialmente reembolsables (APR) son préstamos bonificados con un tramo no reembolsable que equivale a subvención, orientados a proyectos de I+D con riesgo tecnológico demostrable enfocados a industrializar, con un tipo de interés es significativamente inferior al de mercado y un plazo de devolución que se adapta al ciclo del proyecto. En ninguno de estos casos el CDTI toma participación ni en el capital ni en los beneficios.
Una segunda vía es la coinversión en capital a través de Innvierte. Aquí, el CDTI entra como accionista, en condiciones de pari-passu con el inversor privado (mismas acciones, mismo precio, mismos derechos), con tickets entre 500.000 y 10 millones de euros en función de la fase y del proyecto. El enfoque CDTI es igual que el de cualquier inversor de capital riesgo, que el proyecto escale, que el equipo ejecute y que, en algún momento, haya un evento de liquidez que permita recuperar y multiplicar el capital invertido. La diferencia, sin embargo, respecto a un inversor privado es que Innvierte puede esperar más tiempo a que ocurra.
Como he indicado antes, una tercera vía es la demanda pública temprana a través de nuestro programa de Compra Pública Innovadora, que financia contratos de desarrollo y compra de tecnología no existente en el mercado y con el sector público como primer cliente. Para una empresa con tecnología emergente, ese primer contrato tiene un valor que supera la simple dotación económica, al aportar validación en entorno real, referencia comercial y una señal para inversores posteriores.
Más allá del capital, ¿qué necesita un proyecto de tecnología profunda para no morir entre la primera ronda y el mercado? ¿Qué parte del itinerario del CDTI es no financiera?
Una gran parte del itinerario CDTI supera la mera actuación financiera y es, además, la que más importa, probablemente, en las fases tempranas. El primer elemento no financiero es el diagnóstico: saber dónde estás antes de buscar financiación. Aquí actuamos a través de la Red PIDI, nuestra red de puntos de apoyo distribuida por toda España, que ofrece un servicio gratuito de orientación. Un emprendedor que llega con una tecnología y sin certezas sobre qué instrumento se adapta mejor a su necesidad puede recibir un pre-diagnóstico de su proyecto y una orientación sobre el itinerario más adecuado, todo ello sin presentar todavía ninguna solicitud formal.
Además, como ya he mencionado, que el CDTI haya evaluado y financiado tu proyecto comunica algo al mercado. Los fondos de venture capital en deeptech tienen carteras de proyectos que el CDTI ha validado previamente y esa validación reduce due diligence y acelera decisiones de inversión.
Un aspecto importante es nuestra capacidad de conexión internacional. El CDTI despliega una red de delegados que opera en diez países con cobertura de 51 mercados. Para un proyecto deeptech que precisa de socios tecnológicos europeos, de acceso a programas de Horizonte Europa o de conexión con ecosistemas internacionales de transferencia, nuestra red es un recurso que ningún fondo de capital riesgo puede ofrecer. La Estrategia Nacional Deep Tech refuerza específicamente dimensión para conectar los proyectos españoles con los consorcios europeos en los que se toman las decisiones de inversión en tecnología estratégica.
En los próximos años, van a cobrar mucha más relevancia los espacios de experimentación y validación, entornos controlados en los que una tecnología puede probarse en condiciones de uso real en sectores como salud, defensa o energía sin asumir el coste regulatorio completo desde el primer día. Muchos proyectos deeptech necesitan ese tipo de banco de pruebas para poder presentarse ante un inversor con algo más que datos de laboratorio.
¿Qué enfoque va a aplicar el CDTI para poder llegar donde el sistema no está llegando con suficiente claridad?
Hay tres perfiles que parecen infraconectados con el sistema y que me preocupan especialmente. Por supuesto, el primero es el investigador académico de media carrera con tecnología validada pero sin una vocación empresarial explícita. No se identifica a sí mismo como emprendedor, no lee esta guía de inversión porque no cree que sea para él y, sin embargo, cuenta exactamente con el tipo de conocimiento propietario que necesita el deeptech.
Alcanzar a ese perfil requiere una presencia muy activa del propio sistema y del CDTI en los entornos en los que trabaja, en los grupos de investigación y en los departamentos universitarios, en los centros tecnológicos. Otro perfil de emprendedor objetivo es el que está ubicado fuera de los grandes polos. Con un 77% del capital riesgo concentrado en Madrid y Cataluña, un proyecto deeptech que surge en Extremadura, en Murcia o en Canarias tiene las mismas posibilidades técnicas pero menos acceso al ecosistema, menos inversores cerca, menos mentores con experiencia en el sector, menos masa crítica de empresas con las que colaborar. La capilaridad territorial es uno de los compromisos más importantes de la Estrategia Nacional Deep Tech y el CDTI va a articular las actuaciones necesarias para cumplirlo.
No podemos olvidar el perfil de emprendedoras en deeptech. Los datos del Informe Nacional de Empresas Tech 2026 reflejan que solo el 17% de los fundadores de empresas tecnológicas son mujeres, un dato sin demasiada variación sobre años anteriores. En deeptech, donde el perfil de fundador suele proceder de carreras de ingeniería o ciencias con brechas de género estructurales, el problema es aún más acusado. No hay una solución fácil pero sí hay acciones concretas que podemos abordar, con programas específicos de mentoring o criterios de evaluación que reconozcan la diversidad del equipo fundador como factor de resiliencia, entre muchas otras, para ayudarnos a avanzar en la búsqueda del equilibro.
Si alguien cierra esta guía convencido de que quiere dar el primer paso, ¿cuál es la mejor recomendación que le puede ofrecer?
Que no espere a tenerlo todo perfecto para dar ese primer paso. Los proyectos que llegan al CDTI con todo resuelto no necesitan al CDTI. Los que llegan con tecnología real, equipo comprometido y dudas razonables sobre el camino son, exactamente, los que el CDTI está diseñado para acompañar.
Informe nacional de Empresas Tech e Innovadoras
España 2025

10.296
Empresas Tech

4.792
Startups

661
Scaleups

Número de empresas tech e innovadoras en España
Fuente de datos: Ecosistema Startup, la mayor plataforma de empresas españolas.