
El ecosistema español supera por primera vez los 1.000M€ de inversión en un mes este septiembre
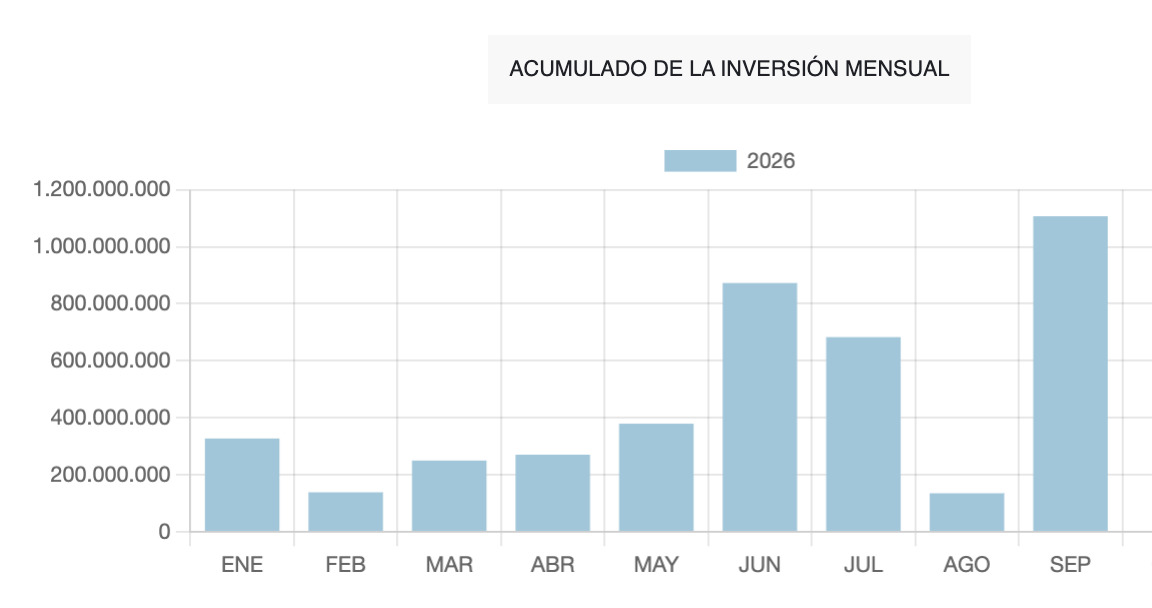
Septiembre de 2026 marca un nuevo hito para el ecosistema startup español: cierra con 1.107,02M€ invertidos en 30 operaciones, convirtiéndose en el mayor mes de captación de inversiones desde que El Referente tiene registro (2016) y en el primero en superar la barrera de los 1.000M€. El dato supera el récord alcanzado en junio, cuando se captaron 894,44M€ en 43 operaciones, y confirma un ejercicio excepcional por volumen de inversión. Eso sí, hay que poner este récord en contexto, y es que solo cinco operaciones suponen casi el 90% de la inversión total.
La comparación con otros meses de septiembres refuerza la magnitud del presente. Los 1.107,02M€ de septiembre de 2026 multiplican por 3 el dato de septiembre de 2025 (324,39M€ en 31 rondas) o el de septiembre de 2023 (347,00M€ en 36 rondas). Frente a septiembre de 2024 (164,01M€) el volumen es casi siete veces superior, y respecto a septiembre de 2022 (100,29M€) lo multiplica por más de once. En número de operaciones, sin embargo, el mes se mantiene en niveles similares a los años anteriores, con 30 rondas, ligeramente por debajo de los últimos años.
El ticket medio refleja esta diferencia entre actividad y volumen: septiembre alcanza una media de 36,90M€ por operación, muy por encima de los registros habituales del mes. La lectura, por tanto, vuelve a estar marcada por la concentración en grandes operaciones. Open Cosmos (300M€), PLD Space (288M€) y Fever (218M€) suman conjuntamente 806M€, más del 70% de toda la inversión mensual. Si sumamos también iPronics (108M€) y Anaconda BioMed (49M€), las cinco mayores operaciones alcanzan 963M€, casi el 87% del total.
Aun así, septiembre no se limita a esos grandes tickets. El mes deja operaciones relevantes en aeroespacial, deeptech, ocio, ehealth, biotech, energía, fintech, constructech, inteligencia artificial, traveltech y foodtech. Además, en este hito tienen gran peso varios instrumentos de financiación, con presencia destacada de inversores públicos y semipúblicos como SETT, AXIS, CDTI, COFIDES o ENISA, que están presentes en 12 rondas de 30 con algún actor de este tipo entre sus inversores, lo que supone aproximadamente el 40% de las operaciones del mes.
LOS SECTORES MÁS ACTIVOS
Por sectores, Aeroespacial lidera septiembre con mucha diferencia: suma 588M€ en dos operaciones, gracias a Open Cosmos (300M€) y PLD Space (288M€). La vertical concentra por sí sola más del 50% de toda la inversión del mes, lo que explica buena parte del récord mensual. Ambas operaciones sitúan de nuevo al espacio como uno de los grandes motores de inversión de 2026.
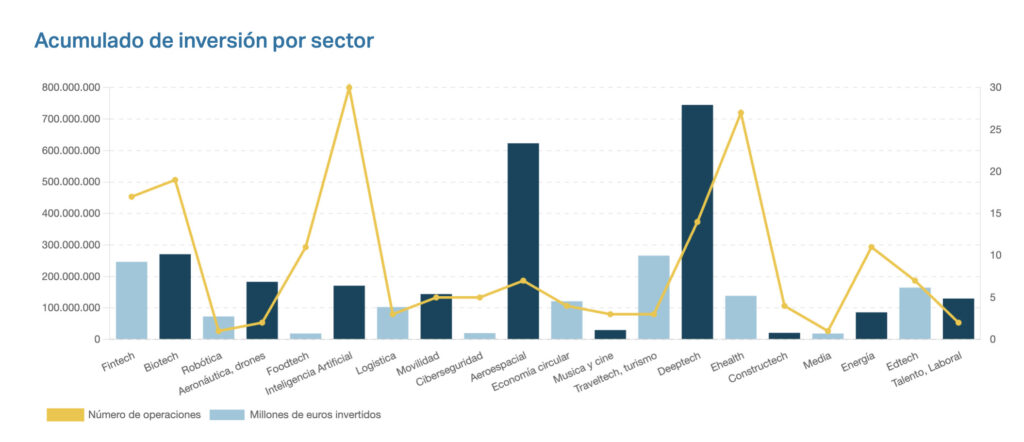
El segundo sector por volumen es Ocio, con los 218M€ captados por Fever, una única operación que representa cerca del 19,7% del total mensual. Le sigue Deeptech, con 116M€, impulsado principalmente por iPronics (108M€) y completado por BATTIA (8M€). En conjunto, Aeroespacial, Ocio y Deeptech suman 922M€, es decir, alrededor del 83,3% de toda la inversión de septiembre.
A continuación aparece Ehealth, con 76,4M€ en cinco operaciones, lo que la convierte en la vertical con mayor actividad del mes por número de rondas. El sector está liderado por Anaconda BioMed (49M€), seguida de Vaxdyn (11M€), Deneb Medical (7,2M€), Tucuvi (5M€) y Health Force (4,2M€), esta última también con un componente claro de inteligencia artificial aplicada a salud.
Por debajo, Fintech/Regtech alcanza 26M€, con ID Finance (21M€) y Mirai RiskTech (5M€), mientras que Biotech suma 21,4M€ repartidos entre iPremom (15M€), MOA Foodtech (3,3M€) y Connecta Therapeutics (3,1M€). Energía queda muy cerca, con los 20M€ de HVR Energy, y Constructech alcanza 14M€ gracias a 011h (12M€) y Cubicup (2M€).
La inteligencia artificial mantiene también un papel relevante en actividad, aunque no lidera por volumen: suma 7,2M€ en operaciones puramente clasificadas como IA; HeyDiga Madrid (5,5M€) y Tenoro (1,7M€), a los que se añaden casos híbridos como Health Force, en salud, o grandes operaciones de base tecnológica donde la IA forma parte del desarrollo de producto.
LA INVERSIÓN POR CCAA
La Comunidad de Madrid lidera septiembre con 556,50M€ en 8 operaciones, lo que supone algo más del 50% de toda la inversión mensual. El dato está impulsado principalmente por Open Cosmos (300M€) y Fever (218M€), dos de las tres mayores operaciones del mes, a las que se suman HVR Energy (20M€), HeyDiga Madrid (5,5M€), Mirai RiskTech (5M€), Tucuvi (5M€), OkCargo (2M€) y Smileat (1M€). Madrid lidera así, tanto por volumen como por número de operaciones.
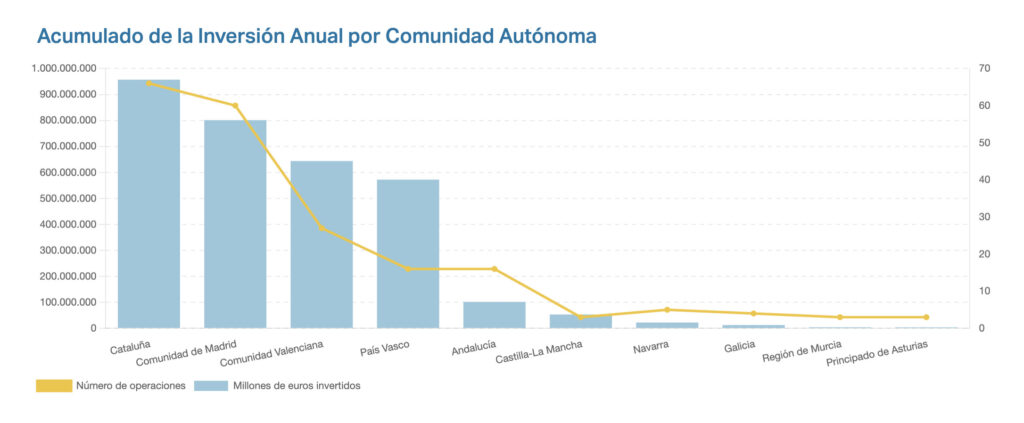
La segunda posición es para la Comunitat Valenciana, con 415,20M€ en 6 operaciones, apoyada en dos grandes rondas: PLD Space (288M€) e iPronics (108M€). Ambas explican casi todo el volumen autonómico y vuelven a situar al territorio en una posición muy destacada dentro de sectores estratégicos como el aeroespacial y la deeptech/fotónica. El mes de inversión en la región se completa con iPremom (15M€), Cubicup (2M€), Tenoro (1,7M€) y Aniwa (500.000€).
Cataluña ocupa el tercer lugar por volumen, con 92,60M€ en 7 operaciones, aunque mantiene una actividad relevante y diversificada. La región concentra operaciones como Anaconda BioMed (49M€), ID Finance (21M€), 011h (12M€), Health Force (4,2M€), Connecta Therapeutics (3,1M€), Pekata (1,9M€) y Nearby Computing (1,4M€).
Por debajo aparecen el País Vasco, con 16,70M€ en tres operaciones —BATTIA (8M€), Deneb Medical (7,2M€) e Inspectrail (1,5M€)—; Andalucía, con los 11M€ de Vaxdyn; y Galicia, con los 10M€ de Bizaway. También registran actividad Navarra, con 3,43M€ entre MOA Foodtech y Vinkova o Canarias, con Reply Next (400.000€).
TOP 5 OPERACIONES DE SEPTIEMBRE
Open Cosmos: 300M€
La compañía ha cerrado una ronda de 300M€ con participación de Lightrock, ETF Partners, ICF, Entrepreneurs First, Convex Group, NSSIF, Phoenix Court y Claret Capital Partners, entre otros. El capital se destinará a ampliar su capacidad de fabricación en serie de satélites y a reforzar sus líneas ConnectedCosmos, OpenConstellation y DataCosmos, con foco en observación terrestre, conectividad e inteligencia basada en datos satelitales.
PLD Space: 288M€
PLD Space ha ampliado su Serie C con 108M€ adicionales, elevando el total de la ronda hasta 288M€ y la financiación acumulada de la compañía a 488M€. El nuevo tramo vuelve a estar liderado por Mitsubishi Electric, con coinversión de COFIDES, y suma a Endeavor Catalyst y SOPEF; los fondos permitirán industrializar MIURA 5, ampliar producción y ensayos, desarrollar infraestructuras de lanzamiento y avanzar hacia operaciones comerciales.
Fever: 218M€
Fever ha captado 250M$ (218M€) en una ampliación de capital liderada por EQT, con participación relevante de Point72 Private Investments, Baillie Gifford e inversores actuales. La compañía destinará los fondos a ampliar su presencia geográfica más allá de los 55 países en los que opera y a reforzar su tecnología para socios como promotores, recintos, equipos deportivos, atracciones, museos e instituciones culturales.
iPronics: 108M€
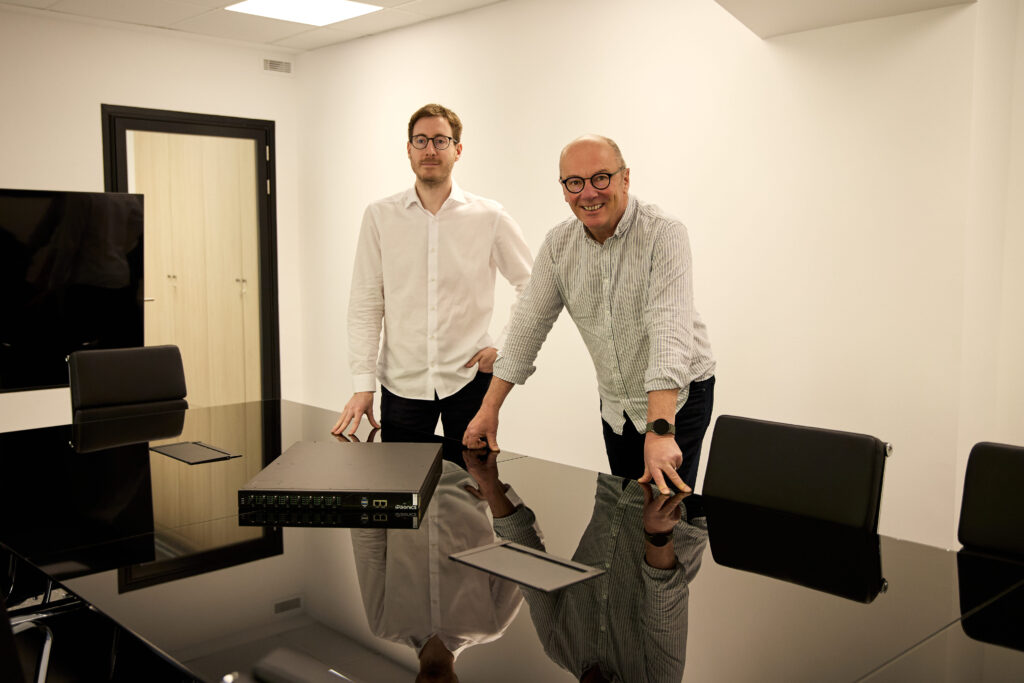
La spin off de la Universitat Politècnica de València ha cerrado una Serie B de 108M€, coliderada por Maverick Silicon y Light Street Capital, con NVIDIA como inversor estratégico y el respaldo de otros inversores como Criteria Venture Tech, Bosch Ventures, EIC Fund, Amadeus Capital Partners y Build Collective. La financiación servirá para escalar operaciones y acelerar el despliegue comercial de iPronics ONE, su conmutador óptico para clústeres de GPUs y centros de datos de inteligencia artificial.
Anaconda BioMed: 49M€
Anaconda BioMed ha levantado 49M€ en una ronda liderada por Omega Funds, junto al Fondo de Coinversión de España (FOCO, gestionado por COFIDES) y la participación de Asabys Sabadell Asabys II, Ysios Capital y CDTI/SICC Innvierte. La financiación apoyará el desarrollo de producto y el avance clínico de su tecnología de catéteres de trombectomía, incluida la finalización del estudio pivotal ATHENA.


iPronics


Informe nacional de Empresas Tech e Innovadoras
España 2025

10.295
Empresas Tech

4.791
Startups

662
Scaleups

Número de empresas tech e innovadoras en España
Fuente de datos: Ecosistema Startup, la mayor plataforma de empresas españolas.