
A más IA más emprendimiento en solitario: la Inteligencia Artificial se afianza como el socio del solopreneur
La IA impulsa de forma significativa la puesta en marcha de startups con un modelo solopreneur, lideradas por un único emprendedor. Esta es una de las principales conclusiones del Mapa del Emprendimiento 2026, desarrollado por South Summit e IE University, que también constata que este efecto es mayor cuando la IA es la tecnología principal del modelo de negocio.
El Mapa del Emprendimiento también revela que la Inteligencia Artificial funciona cada vez más como una herramienta transversal que como una tecnología exclusiva. En España, el 64,2% de las startups utiliza la IA como tecnología amplificadora pero solo el 40,9% la identifica como tecnología core. Esta diferencia de 23 puntos, la mayor entre las regiones analizadas, por delante de LATAM (21 puntos) y Europa (19), refleja hasta qué punto su uso se ha extendido más allá de las empresas que basan su negocio en ella.
La presencia de la IA también es mayoritaria a nivel internacional: el 66,8% de las startups europeas la utiliza como tecnología principal o secundaria, frente al 62,5% de Estados Unidos y Canadá. Sin embargo, cuando se analiza su papel como tecnología principal, los porcentajes descienden al 47,6% en Europa y al 49% en Estados Unidos y Canadá.
EQUIPOS MIXTOS Y SOLOPRENEURS
La composición de los equipos fundadores es uno de los ámbitos que más ha cambiado en el último año. En España, las startups puestas en marcha por equipos mixtos de hombres y mujeres alcanzan el 37,6%, frente al 32% de 2025, el porcentaje más elevado en toda la serie histórica. Pese a este avance, España todavía se sitúa ligeramente por debajo de Europa, donde los equipos mixtos representan el 38,9%.
Los solopreneurs, por su parte, representan ya el 26,5% de las startups en España, frente al 23% de 2025. Esto supone que una de cada cuatro startups españolas tiene un único fundador, el porcentaje más alto de la serie, aunque todavía por debajo de Europa (29,6%). Los equipos de dos o tres fundadores siguen siendo los más habituales en el ecosistema español, con un 59% del total.
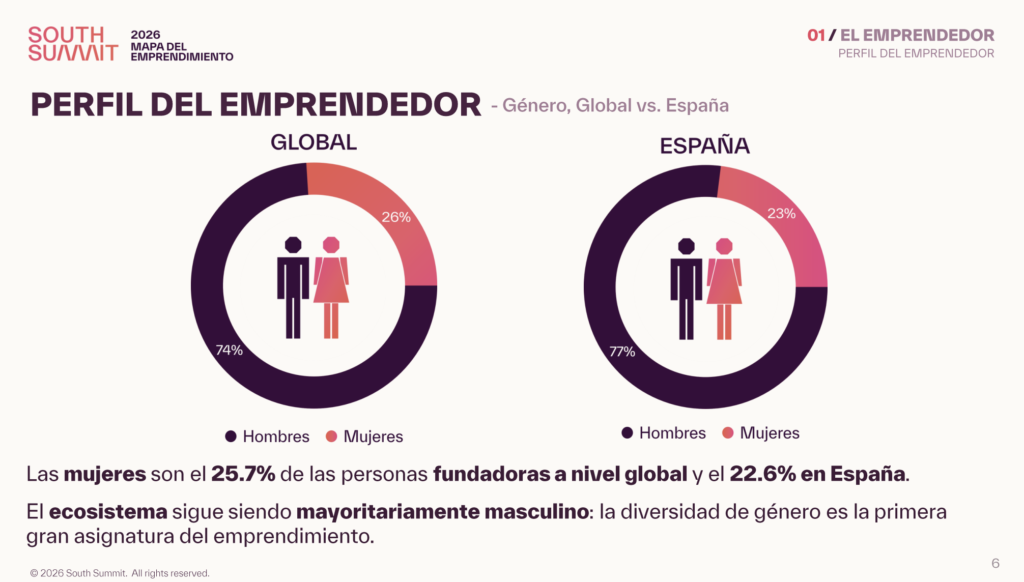
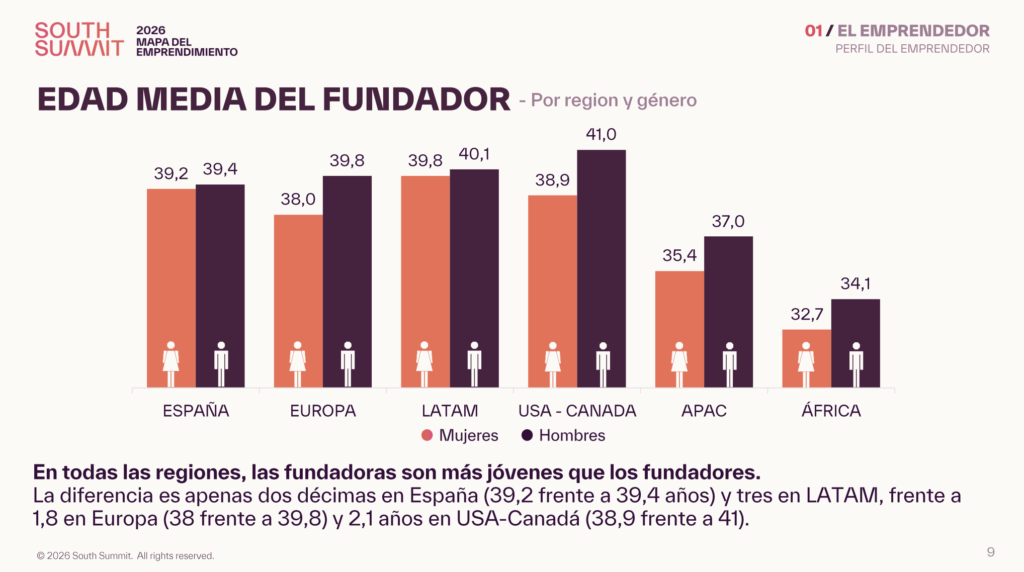
El retrato robot del emprendedor español es principalmente masculino: el 77% de los fundadores son hombres y el 22,6% son mujeres (4,6 puntos porcentuales por encima del año pasado). Su edad media asciende a 39,4 años, frente a los 38 de 2025, y cuenta con una sólida formación académica: el 49% ha cursado un Master, al mismo nivel que la media europea. Por su parte, los emprendedores en serie en España representan el 52,2% del total, lo que implica un importante crecimiento desde el 39% registrado en 2013.
Las motivaciones del emprendedor español han evolucionado en los últimos años, tal y como confirma el Mapa del Emprendimiento 2026. Identificar una oportunidad de mercado gana peso como principal razón para crear una startup en España, con un 47% frente al 45% de 2025. Este porcentaje ha aumentado considerablemente desde 2020, cuando apenas el 28,3% de los emprendedores señalaba este motivo. Por el contrario, la vocación de emprender pierde protagonismo y desciende del 35% al 33,3% en el último año.
AMÉRICA LATINA, REFERENTE INTERNCIONAL
Dentro del ecosistema global conviven dos modelos de startups con distintas prioridades. Latinoamérica es la región con más startups rentables: el 28,6% tiene un EBIDTA positivo. Europa, por su lado, destaca por su internacionalización (24,9%). La diferencia responde, en parte, al acceso a la financiación: las limitaciones de recursos en América Latina empujan a los emprendedores a construir negocios rentables desde etapas tempranas, centrados en las necesidades de su mercado local. En Europa, en cambio, el mayor acceso a capital favorece modelos que priorizan la expansión internacional antes de alcanzar la rentabilidad, con solo un 9,3 % de startups con EBITDA positivo.
Esta diferencia de enfoque puede invertir el camino habitual, tal y como indican los autores del Mapa del Emprendimiento. Si durante años Latinoamérica adaptó modelos de negocio europeos y estadounidenses a su realidad, ahora el viaje podría invertirse: las startups de distintas regiones mundiales pueden incorporar estrategias latinoamericanas basadas en la rentabilidad temprana, el crecimiento local y la atención a segmentos desatendidos, especialmente en sectores como las finanzas y el retail.
DIMENSIÓN INTERNACIONAL
Con la vista puesta en su 15.º aniversario y en su próxima edición, que se celebrará del 2 al 4 de junio de 2027, South Summit hace balance de la evolución del ecosistema emprendedor en los últimos 14 años, donde se refleja la dimensión internacional que ha adquirido. En 2013, el 86% de las candidaturas a su Startup Competition procedía de España, mientras que en 2026 ese porcentaje se ha reducido al 18%. Este cambio refleja el creciente alcance global de la competición, que el presente año ha reunido 2.753 startups de todo el mundo, y cuyos datos sirven de base para la elaboración del Mapa del Emprendimiento 2026.
El informe también muestra que el ecosistema español ha ganado en madurez, pero no en escala. El reto de la próxima etapa es convertir la resiliencia en crecimiento; que las startups lleguen a la edad adulta con el tamaño, la facturación y la ambición para competir en Europa. Ahí, y no en el número de nuevas empresas, se juega el siguiente salto del ecosistema. Además, la edad media de los proyectos ha aumentado un 59%. Desde 2019, han pasado de 2,2 a 3,5 años. Concretamente, en nuestro país el 61% de las startups tiene entre 1 y 5 años de actividad.
Esta mayor madurez aún no se refleja en una presencia internacional comparable a la de otras regiones. En España, el 17,9% de las startups obtiene más del 20% de sus ingresos fuera de su mercado principal, frente al 24,9% de Europa. Por tanto, uno de los grandes desafíos del emprendimiento español pasa por convertir la mayor longevidad de sus proyectos en empresas capaces de crecer y ampliar su presencia en otros mercados.
PATENTES, FINANCIACIÓN Y VISIBILIDAD, LOS RETOS DEL ECOSISTEMA EMPRENDEDOR ESPAÑOL
El acceso a financiación revela una particularidad del ecosistema español en el ámbito de las patentes. Aunque únicamente el 19,8% de las startups españolas ha registrado alguna patente, frente al 24,9% de las europeas, los proyectos nacionales que sí cuentan con una presentan los mejores resultados en captación de capital externo.
La dependencia de los recursos propios es también una constante en los catorce años de estudio del Mapa del Emprendimiento. En 2026, el 61% de las startups españolas recurre a ellos para financiar su primera ronda, frente al 52% de 2025. Se trata de uno de los registros más elevados de la serie histórica y confirma el peso de la autofinanciación en las primeras fases de desarrollo. Aun así, España se sitúa por debajo de la media europea, donde el 66,7% de los proyectos utiliza fondos propios. Por su parte, la financiación procedente de familiares y amigos (FFF) cae hasta el 13%, su mínimo histórico, aunque duplica el porcentaje europeo (7%). Por otra parte, el capital privado representa el 20% de las primeras rondas de las startups en España, lo que implica un decrecimiento desde el 25% registrado en 2013.
Esta dependencia de los recursos propios se mantiene incluso en etapas más avanzadas. A pesar de que la presencia de capital privado aumenta hasta el 30,3% en las últimas rondas de financiación, continúa por debajo de la media europea (35,2%). Los fondos propios todavía representan el 46,8% de la financiación en estas fases.
Más allá del acceso a financiación, la visibilidad se mantiene como la principal prioridad de las startups españolas, con el 19,5% de las menciones, frente al 18,7% de la captación de inversión. Ambas necesidades conservan el mismo orden que en 2025, cuando representaban el 22% y el 20%, respectivamente. España es, además, la única región analizada donde los emprendedores conceden mayor importancia a ganar visibilidad que a captar capital. Quien emprende en España no solo necesita financiación: necesita que lo vean para poder conseguirla en mejores condiciones. Dar visibilidad y acceso a capital a la vez es el camino para que crezcan sin ceder tanto por el camino.
SALUD Y TECNOLOGÍA, SECTORES CLAVE
La salud vuelve a encabezar la clasificación de sectores con mayor presencia entre las startups españolas, tal y como sucedió en 2025. El principal cambio se produce en el segundo puesto, que ahora ocupa fintech tras superar a educación, que desciende a la tercera posición.
Pero más allá del sector en el que desarrollan su actividad, las startups españolas comparten una clara orientación hacia el mercado empresarial. Tres de cada cuatro (74,7%) utilizan modelos B2B, de forma exclusiva o combinada con otros tipos de clientes, una proporción ligeramente inferior a la europea (78,1%). Esta orientación se acompaña de un predominio de los modelos de ingresos por suscripción, presentes en el 68,1% de las startups españolas, ya sea como única fuente de ingresos o junto a otras modalidades de pago. En Europa, su implantación es todavía mayor, con un 79,8%.
MADRID, UN ECOSISTEMA JOVEN
Los fundadores de startups madrileñas tienen una edad media de 37,9 años, y casi la mitad (47,1%) tiene menos de 35 años. Esta juventud también se refleja en la antigüedad de los proyectos: el 80,8% de las startups madrileñas tiene menos de cinco años.
Por otra parte, la Comunidad de Madrid tiene un 58,1% de equipos fundadores exclusivamente masculinos, mientras que 1 de cada 3 son mixtos (33%). Sin embargo, el 41,9% de sus startups cuenta con al menos una fundadora.
El software tiene una gran presencia en el ecosistema madrileño, con el 63,6% de los proyectos. En el ámbito de la financiación, el capital privado representa el 16,8% de las primeras rondas, mientras que las startups madrileñas recurren a familiares y amigos en el 15,6% de los casos.
Informe nacional de Empresas Tech e Innovadoras
España 2025

10.297
Empresas Tech

4.794
Startups

661
Scaleups

Número de empresas tech e innovadoras en España
Fuente de datos: Ecosistema Startup, la mayor plataforma de empresas españolas.